지난 7월 우리 증시는 코스피와 코스닥 모두 큰 폭으로 떨어지며
투자자들에게 깊은 우려를 안겨주었습니다. 특히 반도체 대형주를 중심으로 한 수급 불안이 지수 하락을 주도하며 시장 전체의 체력을 약화시켰습니다.
그러나 8월 들어서면서 코스닥 시장이 상대적으로 강한 회복력을 보이고 있습니다. 오늘은 왜 이러한 디커플링 현상이 나타나는지, 그리고 반도체 중심의 하락이 앞으로 어떤 변화를 맞이할지 짚어보겠습니다.
“반도체 대형주 흔들린 배경과 수급 불균형”
삼성전자와 SK하이닉스는 상반기 시장을 이끌던 주역이었으나 최근 주가는 실적 기대치를 밑돌며 급락했습니다. 이는 단지 실적의 문제라기보다 외국인과 기관의 대규모 매도세가 겹친 수급적 요인이 컸습니다.
특히 상반기 급등에 따른 차익실현 욕구가 강해진 상황에서 중국 메모리 업체의 공장 증설 보도가 업황 우려를 자극했습니다. 또한 단일 종목 레버리지 ETF 투자로 인해 변동성이 커지면서 하락폭이 예상보다 깊어졌습니다.
지금의 반도체 대형주 약세는 실적보다는 미래 수요에 대한 불확실성과 수급적 쏠림이 해소되는 과정으로 해석하는 시각이 많습니다. 이 지점에서 독자들은 실적과 주가의 괴리가 과도한지 여부를 면밀히 따져봐야 합니다.
“코스닥 시장의 반등 흐름과 성장주 순환매”
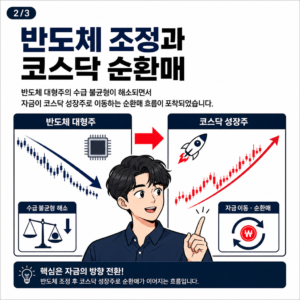
8월 초 코스피와 코스닥의 흐름이 갈라지는 디커플링 현상이 뚜렷합니다. 코스피는 대형주 약세로 상승이 제한적이지만 코스닥은 로봇과 바이오 등 성장주를 중심으로 자금이 유입되는 모습입니다.
이는 대형주에서 빠져나온 유동성이 상대적으로 저평가된 코스닥 내 성장주로 이동하는 순환매 흐름으로 보입니다. 7월 내내 이어진 공포 심리가 다소 완화되면서 개별 종목의 펀더멘털을 확인하려는 움직임이 강해졌습니다.
지금의 코스닥 반등이 일시적인 반짝 상승인지 아니면 추세적인 전환인지는 거래대금의 꾸준한 유입 여부에 달려 있습니다. 시장 참여자들은 특정 업종으로의 쏠림 현상이 완화되는지 주의 깊게 관찰할 필요가 있습니다.
“앞으로 확인이 필요한 증시 변수와 전망”
시장의 완전한 안정화를 논하기에는 아직 남아있는 불안 요소가 적지 않습니다. 미국과 이란 사이의 지정학적 리스크를 비롯해 글로벌 장기 금리의 변동성은 여전히 우리 증시에 부담으로 작용합니다.
특히 8월 4일 발표되는 소비자물가동향과 같은 주요 경제지표가 시장의 방향성을 결정짓는 핵심 키가 될 것입니다. 반도체 업황의 피크 아웃 논란이 언제쯤 해소될지도 관전 포인트입니다.
지금은 시장 전체의 지수보다는 업종별 차별화가 심화되는 장세임을 인정하고 보수적으로 접근해야 합니다. 무리한 추격 매수보다는 외국인 수급의 이동 경로와 환율 변화를 체크하며 신중하게 포트폴리오를 점검하는 태도가 중요합니다.
결국 이번 반등이 반도체 쏠림에서 성장주로의 건강한 이동이 될지, 아니면 일시적 자금 피난처가 될지는 8월 중순까지의 거래량과 매크로 지표에 달려 있습니다. 지금은 성급한 판단보다 시장의 수급이 어디로 향하는지 차분히 지켜봐야 할 시기입니다.
주요 지표를 확인하며 유연하게 대응하시길 권합니다.
#코스닥 #증시전망 #반도체주 #삼성전자 #SK하이닉스 #주식시장 #투자전략 #경제분석